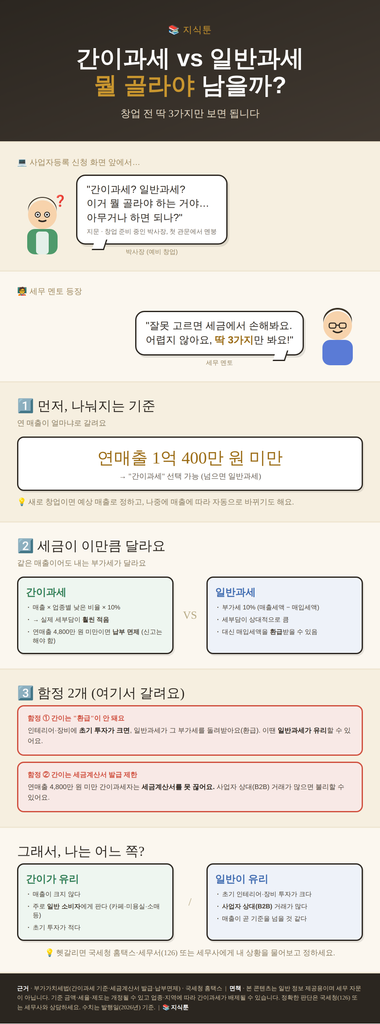
가게를 처음 여는 박사장님, 사업자등록 첫 화면에서 멈췄습니다. “간이과세? 일반과세? 아무거나 하면 되나?” 이 선택을 잘못하면 세금에서 손해를 볼 수 있어요. 딱 3가지만 보면 됩니다.
■ 1. 나눠지는 기준
· 직전연도 연매출(공급대가)이 1억 400만 원 미만이면 ‘간이과세’를 선택할 수 있어요. 넘으면 일반과세입니다.
(새로 창업하면 예상 매출로 정하고, 이후 매출에 따라 자동으로 바뀌기도 합니다.)
■ 2. 세금 차이
· 간이과세 : 매출 × 업종별 낮은 부가가치율 × 10%
→ 세부담이 훨씬 적음. 연매출 4,800만 원 미만이면 부가세 납부가 면제됩니다(신고는 해야 함).
· 일반과세 : 부가세 10%(매출세액 − 매입세액). 세부담은 크지만, 매입세액을 환급받을 수 있습니다.
■ 3. 함정 2가지 (여기서 갈립니다)
· 함정① : 간이과세는 환급이 안 됩니다.
인테리어·장비 등 초기 투자가 크면, 그 부가세를 돌려받는 일반과세가 오히려 유리할 수 있어요.
· 함정② : 연매출 4,800만 원 미만 간이과세자는 세금계산서를 발급할 수 없습니다.
사업자 상대(B2B) 거래가 많으면 불리할 수 있어요.
■ 나는 어느 쪽?
· 간이가 유리: 매출이 크지 않고, 주로 일반 소비자에게 팔고(카페·미용실·소매 등), 초기 투자가 적을 때
· 일반이 유리: 초기 인테리어·장비 투자가 크거나, B2B 거래가 많거나, 매출이 곧 기준을 넘을 것 같을 때
헷갈리면 국세청 홈택스나 세무서(126), 또는 세무사에게 내 상황을 말하고 정하는 게 가장 안전합니다.
※ 본 글은 일반 정보 제공용이며 세무 자문이 아닙니다.
기준 금액·세율·제도는 개정될 수 있고, 업종·지역에 따라 간이과세가 배제될 수 있습니다.
정확한 판단은 국세청(126) 또는 세무사와 상담하세요.
출처: 부가가치세법(간이과세 기준·세금계산서·납부면제), 국세청 홈택스